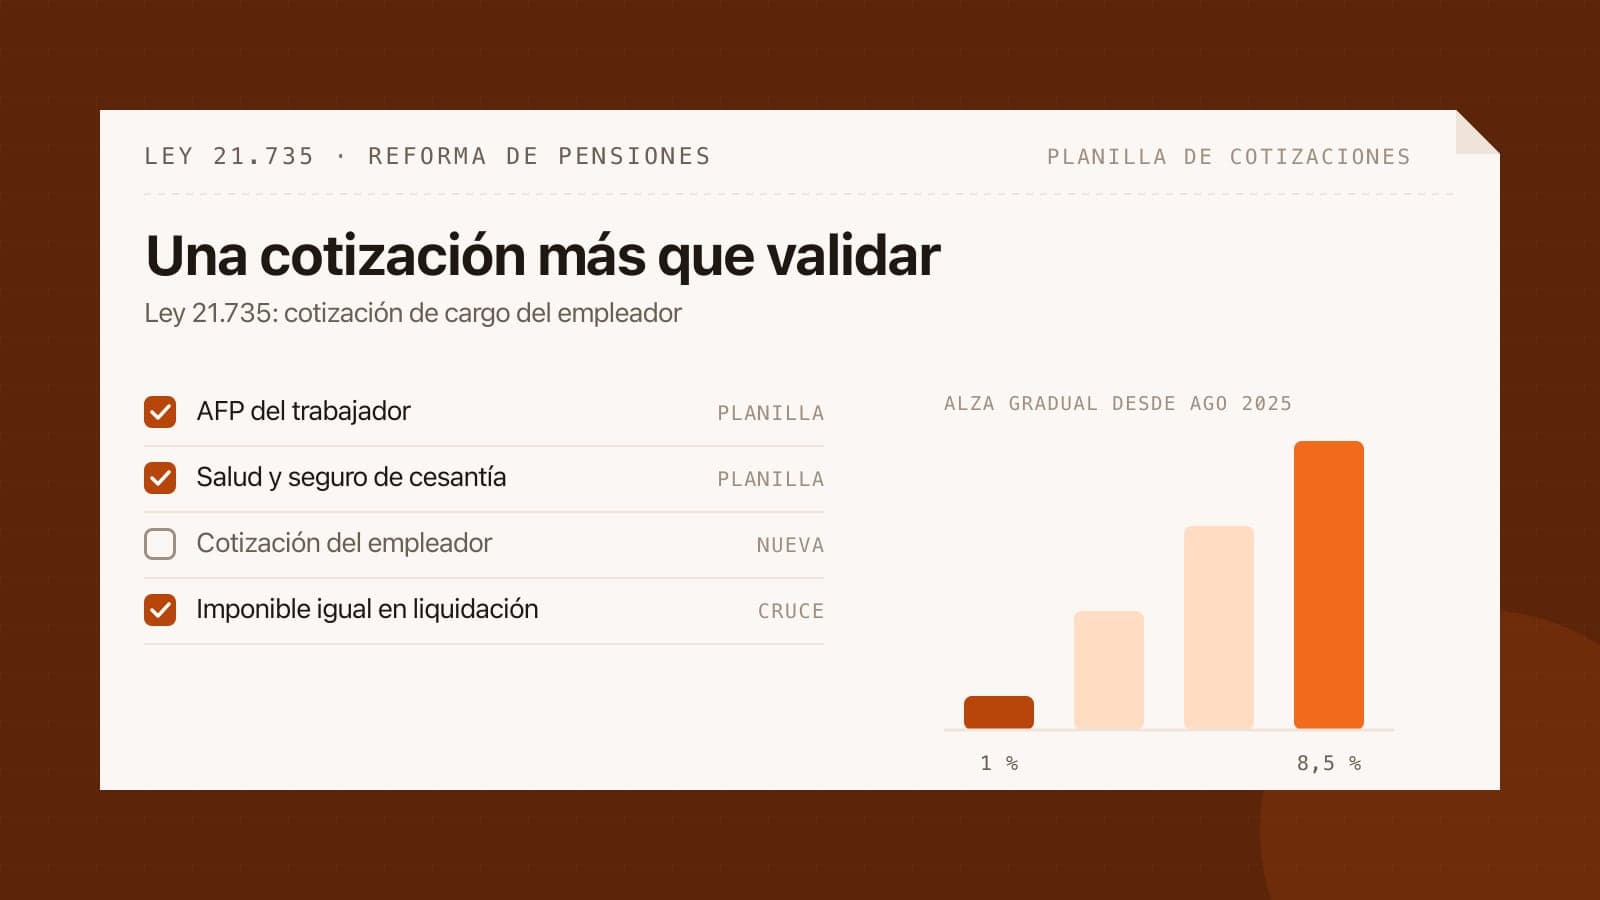
La reforma de pensiones (Ley 21.735) cambió algo que todo mandante revisa cada mes, aunque no siempre lo note: la planilla de cotizaciones de sus contratistas. Desde las remuneraciones de agosto de 2025 existe una nueva cotización de cargo del empleador, que parte en 1 % y sube gradualmente hasta 8,5 %. Para quien subcontrata, eso significa más campos, más cálculos y más posibilidades de error en los documentos que respaldan el cumplimiento previsional. En este artículo vemos qué cambió y qué revisar.
Qué cambió con la Ley 21.735
Hasta la reforma, las cotizaciones previsionales de pensiones eran de cargo del trabajador, descontadas de su remuneración. La Ley 21.735 agregó una cotización adicional y de cargo del empleador, que:
- Rige desde las remuneraciones de agosto de 2025, con una tasa inicial de 1 % de la remuneración imponible.
- Aumenta en forma gradual en los años siguientes hasta llegar a 8,5 %.
- No se descuenta de la liquidación del trabajador: la paga el empleador, además de la remuneración.
Como la tasa cambia con el tiempo, conviene consultar siempre el calendario vigente en la Superintendencia de Pensiones o en el sitio de Previsión Social antes de validar una planilla.
Por qué le importa al mandante
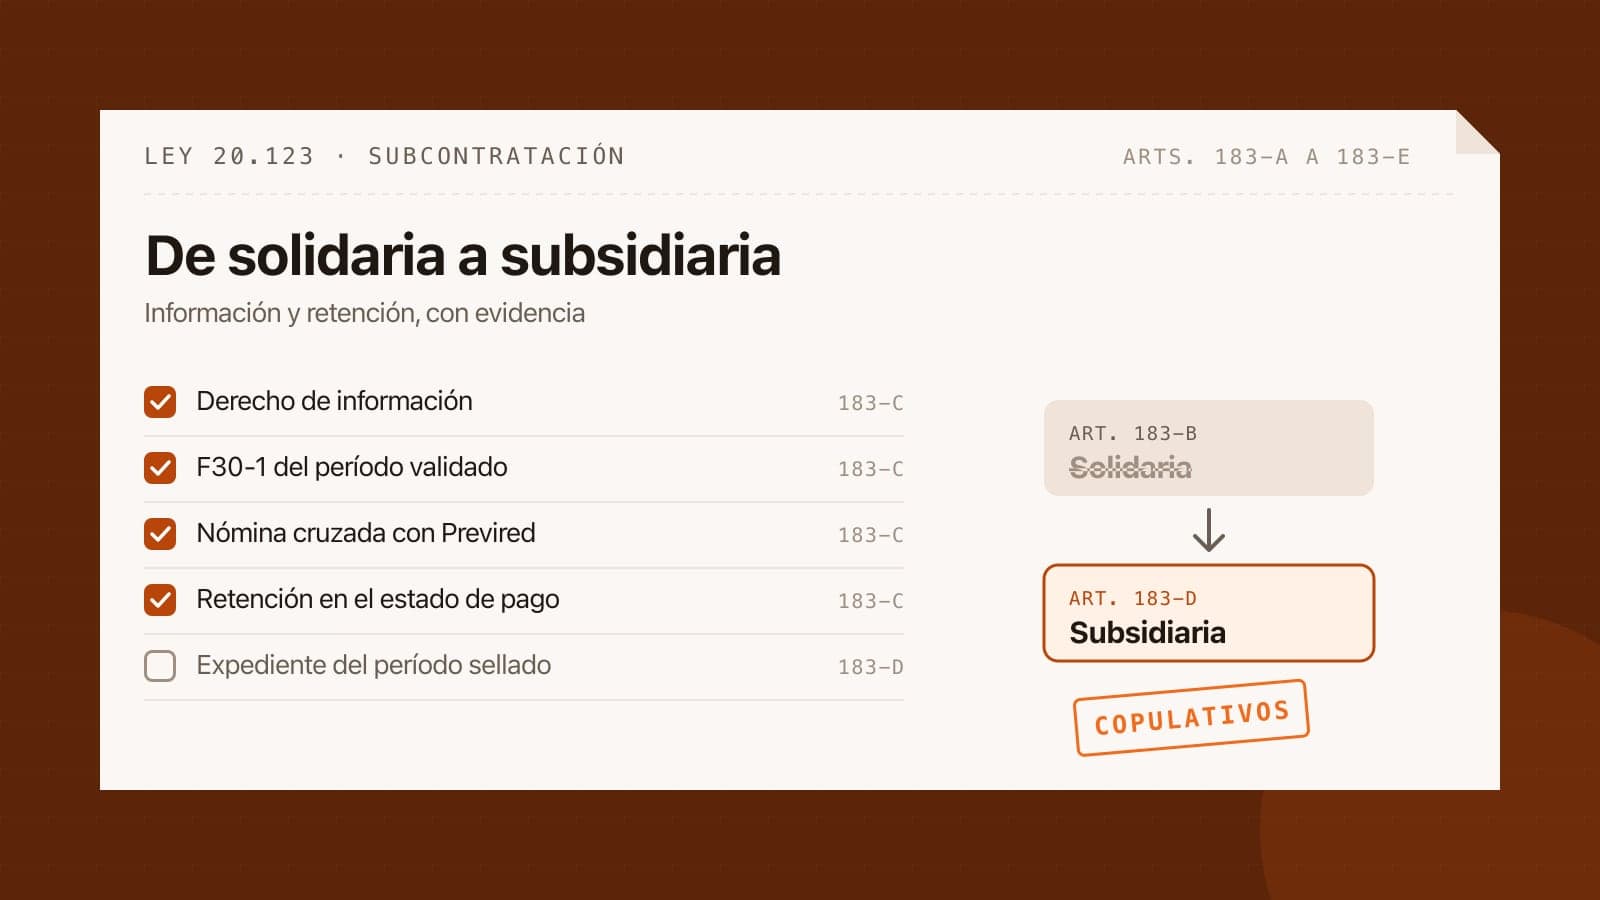
Si tu contratista no entera esta cotización, está incumpliendo una obligación previsional respecto de los trabajadores que prestaron servicios para ti. Y las obligaciones previsionales son, precisamente, las que el artículo 183-B pone bajo tu responsabilidad solidaria.
El riesgo aumenta por tres razones:
- Es un costo nuevo para el contratista. Un contratista con márgenes estrechos puede postergar su pago.
- La tasa sube año a año. Una planilla que estaba bien calculada el año pasado puede quedar corta con la nueva tasa.
- Se calcula sobre la remuneración imponible. Si la liquidación subdeclara el imponible, todas las cotizaciones quedan cortas, incluida esta.
Qué revisar en la documentación mensual
Planilla de cotizaciones
Verifica que cada trabajador destinado a tu faena tenga registrada la cotización de cargo del empleador, con la tasa vigente para el período, además de AFP, salud y seguro de cesantía.
Liquidaciones de sueldo
La remuneración imponible de la liquidación debe coincidir con la base sobre la que se calcularon las cotizaciones. La nueva cotización no debería aparecer como descuento al trabajador.
Certificado F30-1
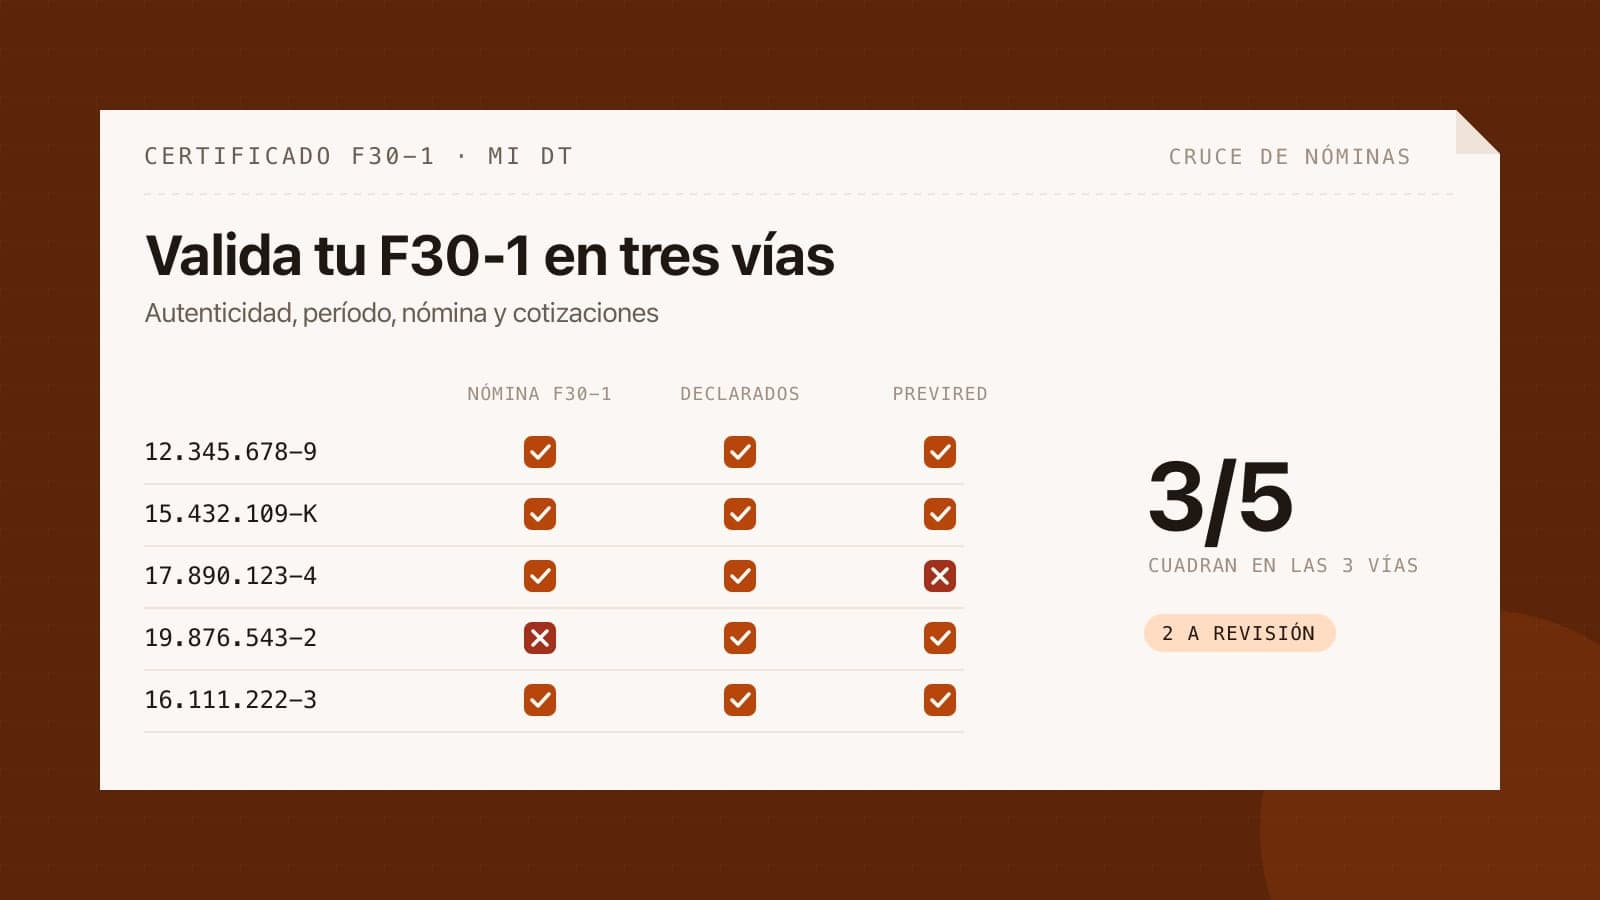
El F30-1 solo se emite si las cotizaciones del período fueron pagadas en Previred o en la caja de compensación. Un F30-1 válido y una planilla bien calculada son complementarios: el primero prueba el pago, la segunda permite verificar los montos.
Errores que vale la pena buscar
- Tasa desactualizada: la planilla usa la tasa del año anterior.
- Trabajadores omitidos: la cotización aparece para parte de la dotación, no para todos.
- Descuento indebido: la liquidación descuenta al trabajador una cotización que es de cargo del empleador.
- Imponible inconsistente: la base de cálculo no coincide entre liquidación y planilla.
Un caso para la automatización
Revisar a mano estas cifras, trabajador por trabajador y contratista por contratista, cada mes, es lento y propenso a errores. Además, las reglas cambian: la tasa sube, aparecen nuevos campos y los formatos se ajustan. Por eso es importante que tus reglas de validación vivan en una configuración que se pueda actualizar, y no en planillas o procedimientos escritos que alguien tiene que acordarse de cambiar.
Preguntas frecuentes
¿La nueva cotización la paga el trabajador?
No. Es de cargo del empleador y se suma a la remuneración; no debería aparecer como descuento en la liquidación del trabajador. Si la ves descontada, es una señal para observar el documento.
¿El F30-1 garantiza que la nueva cotización esté bien calculada?
El F30-1 acredita que las cotizaciones del período fueron pagadas, pero no reemplaza la revisión de los montos. Por eso conviene cruzarlo con la planilla de cotizaciones y con las liquidaciones.
¿Qué pasa si un contratista no paga esta cotización?
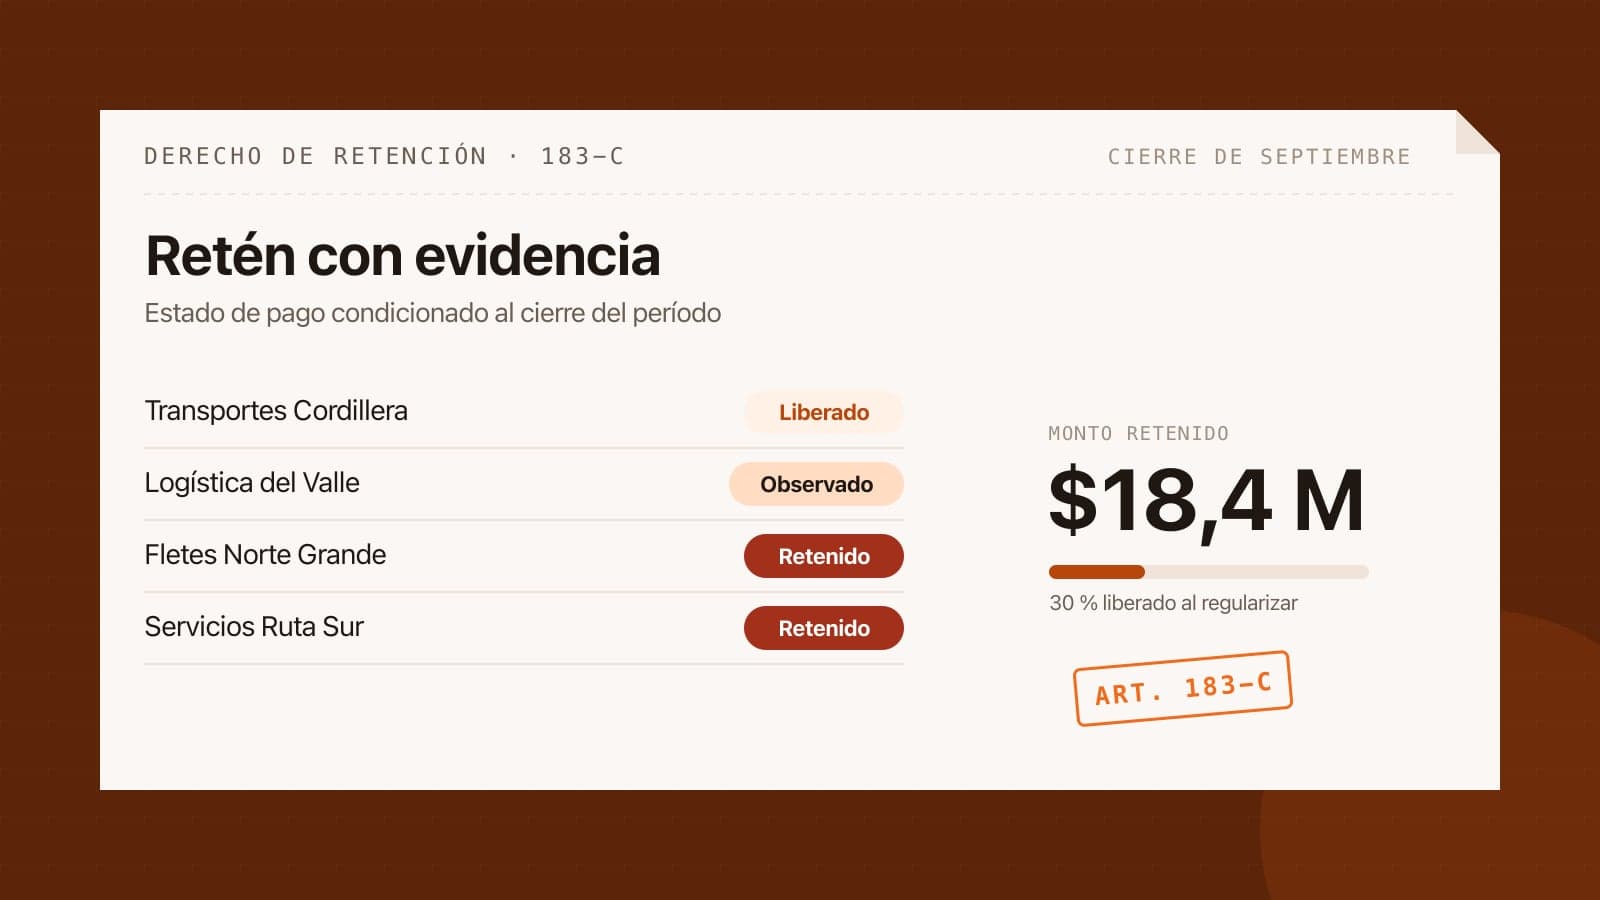
Es una obligación previsional como las demás. Si no se acredita su pago respecto de los trabajadores que prestaron servicios para ti, puedes ejercer el derecho de retención sobre el estado de pago del período.
¿Dónde reviso la tasa vigente?
En los sitios oficiales de la Superintendencia de Pensiones y de Previsión Social, que publican el calendario de aumentos y las instrucciones para declarar la cotización en Previred.
Cómo lo hace GCheck
La validación con IA de GCheck lee las planillas de cotizaciones y las liquidaciones, y chequea cada liquidación contra el contrato (sueldo base, jornada) y contra las cotizaciones (remuneración imponible y nueva cotización del empleador). Las reglas viven en un motor configurable, de modo que un cambio de tasa se ajusta sin esperar un desarrollo. Lo que no cuadra vuelve al contratista con el motivo exacto, y si no se regulariza a tiempo, el período queda retenido con el módulo de retención en el estado de pago.
Revisa la página sobre la Ley 21.735 en GCheck o solicita una demo.
Este artículo es informativo y no constituye asesoría legal ni previsional. Confirma las tasas vigentes en las fuentes oficiales.